相続税の対象になるもの、ならないもの
保険金・借金・保証・団信・生前贈与
 坂本竜一税理士事務所
相続税は、亡くなった方の名義になっている財産だけにかかるわけではありません。名義は相続人でも相続税の対象になるものがある一方、借金のように差し引けるものと、似ているのに差し引けないものがあります。
このコラムでは、ご相談で迷いやすい5つを整理します。手続きの期限については「相続が発生したら、税金はいつまでに何をするか」をご覧ください。
※本記事は令和8年9月時点の法令に基づいています。
- 生命保険金・死亡退職金(みなし相続財産)
- 保険金は契約の形で税金の種類が変わる
- 生前贈与は相続財産に加算される
- 借金は差し引けるが、保証・担保だけでは差し引けない
- 住宅ローンの団信は、単独債務か連帯債務かで変わる
1 生命保険金・死亡退職金は「みなし相続財産」
亡くなった方が保険料を負担していた生命保険の死亡保険金や、会社から支給される死亡退職金は、受取人の固有の財産であって遺産分割の対象ではありません。しかし相続税では、相続で取得したものと「みなして」課税対象に含めます。これをみなし相続財産といいます。
相続人が受け取る死亡保険金と死亡退職金には、それぞれ「500万円×法定相続人の数」の非課税枠があります。ただし、相続放棄をした人が受け取る場合は、受け取ること自体はできますが、この非課税枠は使えません。「放棄したのに相続税がかかる」というケースは、ここから生まれます。
2 保険金は契約の形で税金の種類が変わる
親族が亡くなって受け取る保険金には、相続税・贈与税・所得税のいずれかがかかる可能性があります。どれになるかは、誰が保険料を負担していたか、誰が受け取るかで決まります。
- 亡くなった方が保険料を負担し、相続人が受け取る → 相続税(非課税枠あり)
- 受け取る人自身が保険料を負担していた → 所得税(一時所得)
- 亡くなった方でも受取人でもない第三者が保険料を負担していた → 贈与税
所得税や贈与税の対象になる場合は、相続税の申告とは別に、受け取った人自身の申告が必要かどうかを確認する必要があります。
もう1つ見落とされやすいのが、亡くなった方が保険料を負担していたけれど、契約者も被保険者も別の人、という保険です。この場合は保険金は出ませんが、その保険契約に関する権利(解約返戻金相当額)が、みなし相続財産として相続税の対象になります。
3 生前贈与は相続財産に加算される
暦年課税では、年間合計110万円以内の贈与には贈与税がかかりません。しかし、贈与した方が亡くなり、その方から相続や遺贈で財産を取得すると、相続開始前の一定期間内の贈与は相続財産に加算されます。この期間は令和6年の改正で3年から7年へ段階的に延びています。
「110万円以内だから相続税にも関係ない」と思っていると、申告が必要な範囲を見誤ります。暦年贈与と相続時精算課税の選び方は、「暦年贈与と相続時精算課税 110万円の基礎控除ができてからの選び方」で整理しています。
4 借金は差し引けるが、保証・担保だけでは差し引けない
亡くなった方に借金があれば、その分だけ遺産の総額から差し引けます(債務控除)。葬式費用も差し引けます。
しかし、他人の借金の保証人になっている、他人の借金のために自分の不動産を担保に出している、というだけでは差し引けません。借金を負っていることと、保証や担保を出していることは、相続税では別のものとして扱われます。保証については、亡くなった時点で主たる債務者がすでに返済できない状態にあり、肩代わりしても回収の見込みがない場合に限って、差し引けることがあります。
5 住宅ローンの団信は、単独債務か連帯債務かで変わる
住宅ローンの団体信用生命保険(団信)は、債務者が亡くなるとローンが保険で消える仕組みです。
亡くなった方が単独の債務者なら、ローン残高が消えても所得税はかかりません。住宅は相続税の対象になり、ローンは消えているので債務控除もありません。
連帯債務者の1人が亡くなった場合は話が変わります。残った連帯債務者は、自分の負担分の返済を免れたとして所得税がかかることがあります。亡くなった方の共有持分は相続税の対象です。同じ団信でも、契約の形で結果が変わります。
6 まとめ
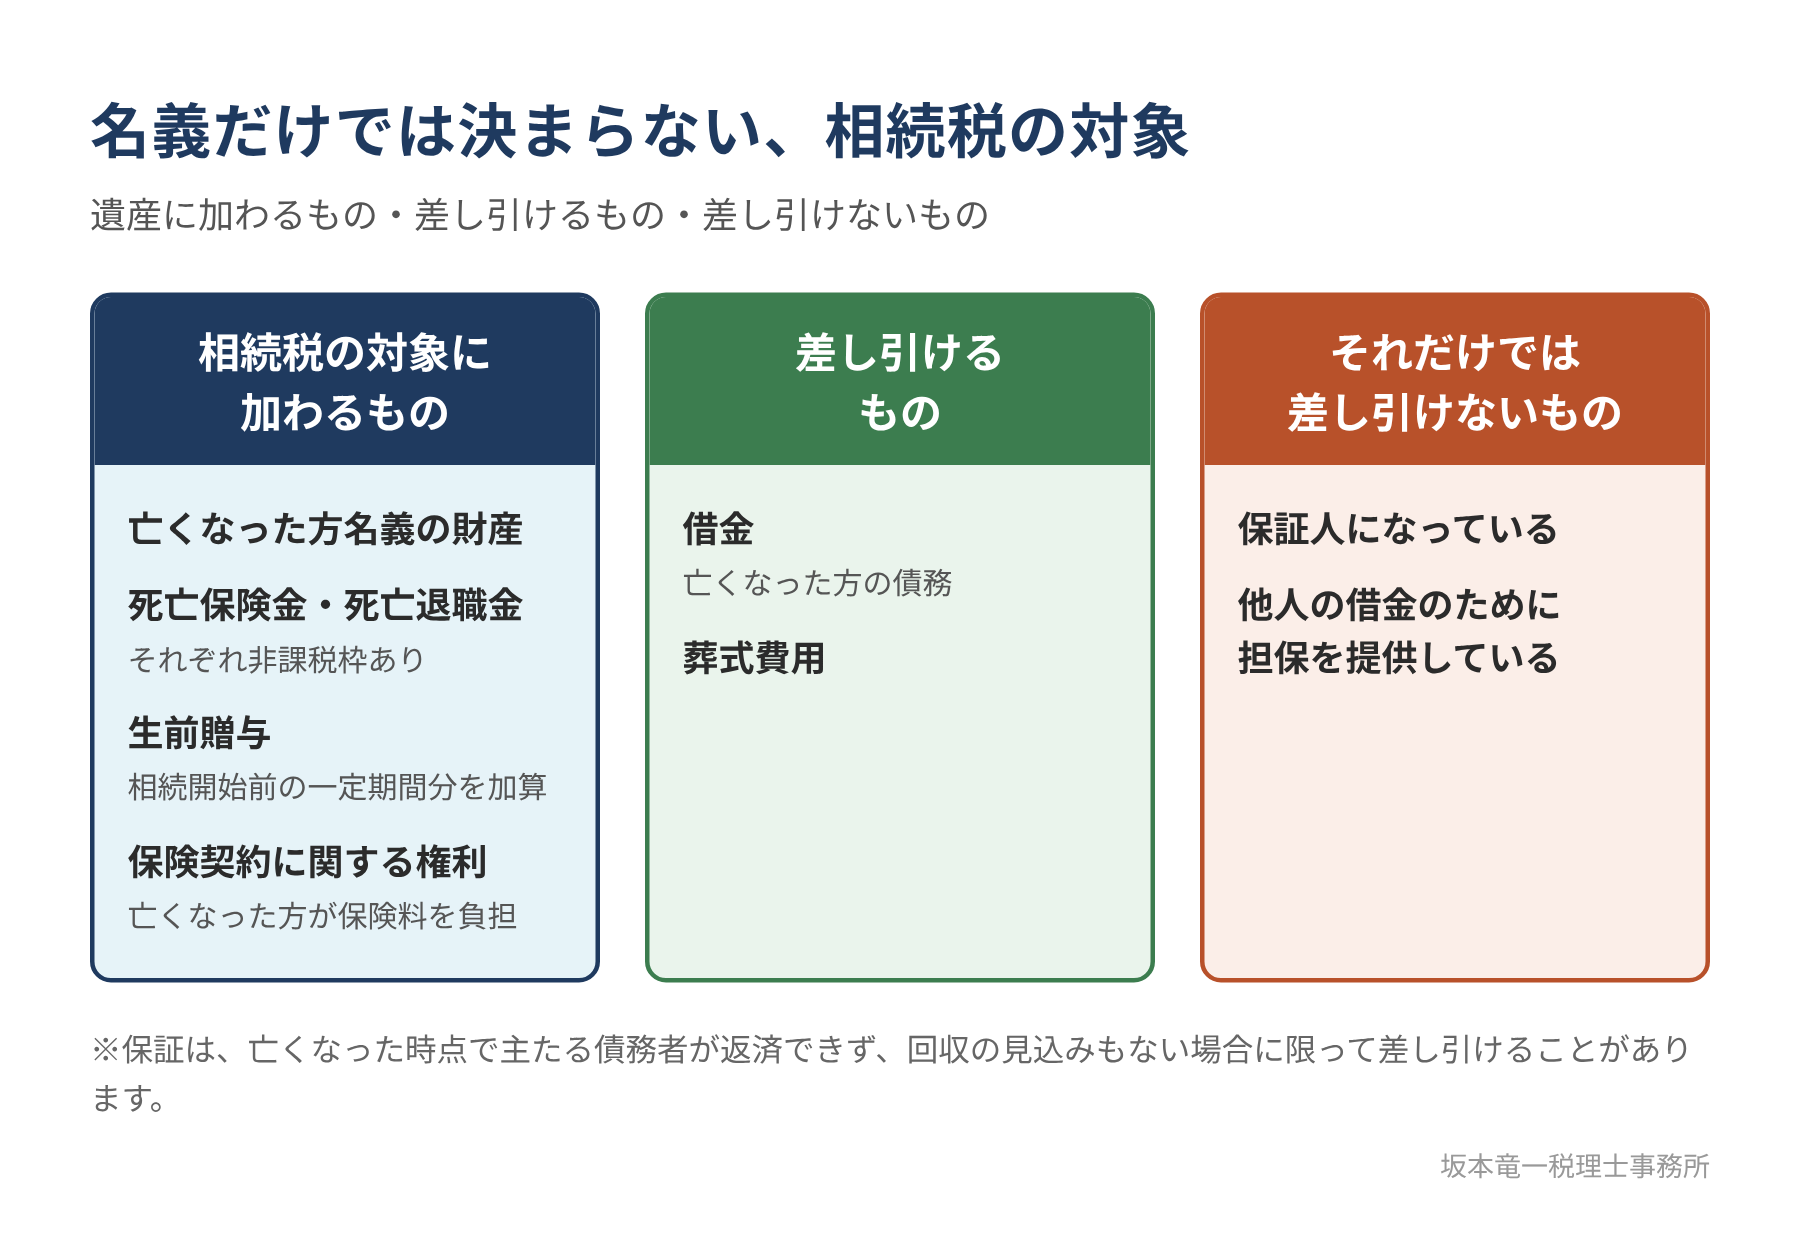
迷いやすい5つの整理
- 保険金・死亡退職金 相続人固有の財産でも相続税の対象。放棄した人は非課税枠なし
- 保険金の税目 保険料を誰が負担したかで相続税・所得税・贈与税に分かれる
- 生前贈与 相続開始前の一定期間分は相続財産に加算される
- 借金 差し引ける。保証人になっている、担保を提供しているだけでは差し引けない
- 団信 単独債務なら所得税なし。連帯債務は残った人に所得税がかかることがある
相続税の対象になるかどうかは、財産の名義ではなく、誰がお金を出したか、契約がどうなっているかで決まるものが多くあります。保険証券やローン契約書を見ながら一緒に確認できますので、気になる契約があればオンライン個別税務相談でご相談ください。相続税申告をご依頼いただく場合の内容と料金は、相続税・贈与税に関するサービスをご覧ください。
単発でのご相談をご希望の方へ
このページの内容をご自身の状況に当てはめて確認したい方は、オンライン個別税務相談(30分・6,000円)をご利用ください。契約は前提としません。
オンライン個別税務相談(30分)を予約する