相続した空き家を売るときの3,000万円控除
1億円判定と共有の落とし穴
 坂本竜一税理士事務所
親が一人で住んでいた家を相続し、誰も住まないので売却する。このとき使える可能性があるのが、相続した空き家の売却益から3,000万円を差し引ける特例(相続空き家特例)です。相続税ではなく、売却益にかかる所得税の特例です。適用を受けるには、必要書類を添えて確定申告をする必要があります。
効果は大きいのですが、要件が非常に細かく、税理士でも神経を使う特例です。特に「他の相続人の売却額まで合算する1億円判定」と「共有で相続した場合」は、後から気づいても直せないことがあります。
※本記事は令和8年9月時点の法令に基づいています。マイホームを自分で売る場合の税金は「マイホーム売却の税金」で整理しています。
このコラムでは以下の5点を整理します。
- 特例が使える家と、売却の期限
- 取り壊しか、耐震基準を満たすことが前提
- 1億円判定は「他の相続人の分も合算」
- 共有で相続すると起きること
- 購入時の契約書がないと売却益が大きくなる
1 特例が使える家と、売却の期限
対象になるのは、次の条件を満たす家とその敷地です。
- 昭和56年5月31日以前に建築された家屋である(旧耐震基準の建物)
- マンションなどの区分所有建物ではない
- 亡くなった方が一人で住んでいた(相続開始の直前に他に住んでいる人がいない。老人ホームなどに入所していた場合の例外あり)
- 相続してから売却するまで、事業・貸付・居住に使っていない
また、この特例を使う人は、対象となる家屋とその敷地の両方を相続などで取得している必要があります。家屋だけ、敷地だけを相続した人は使えません。
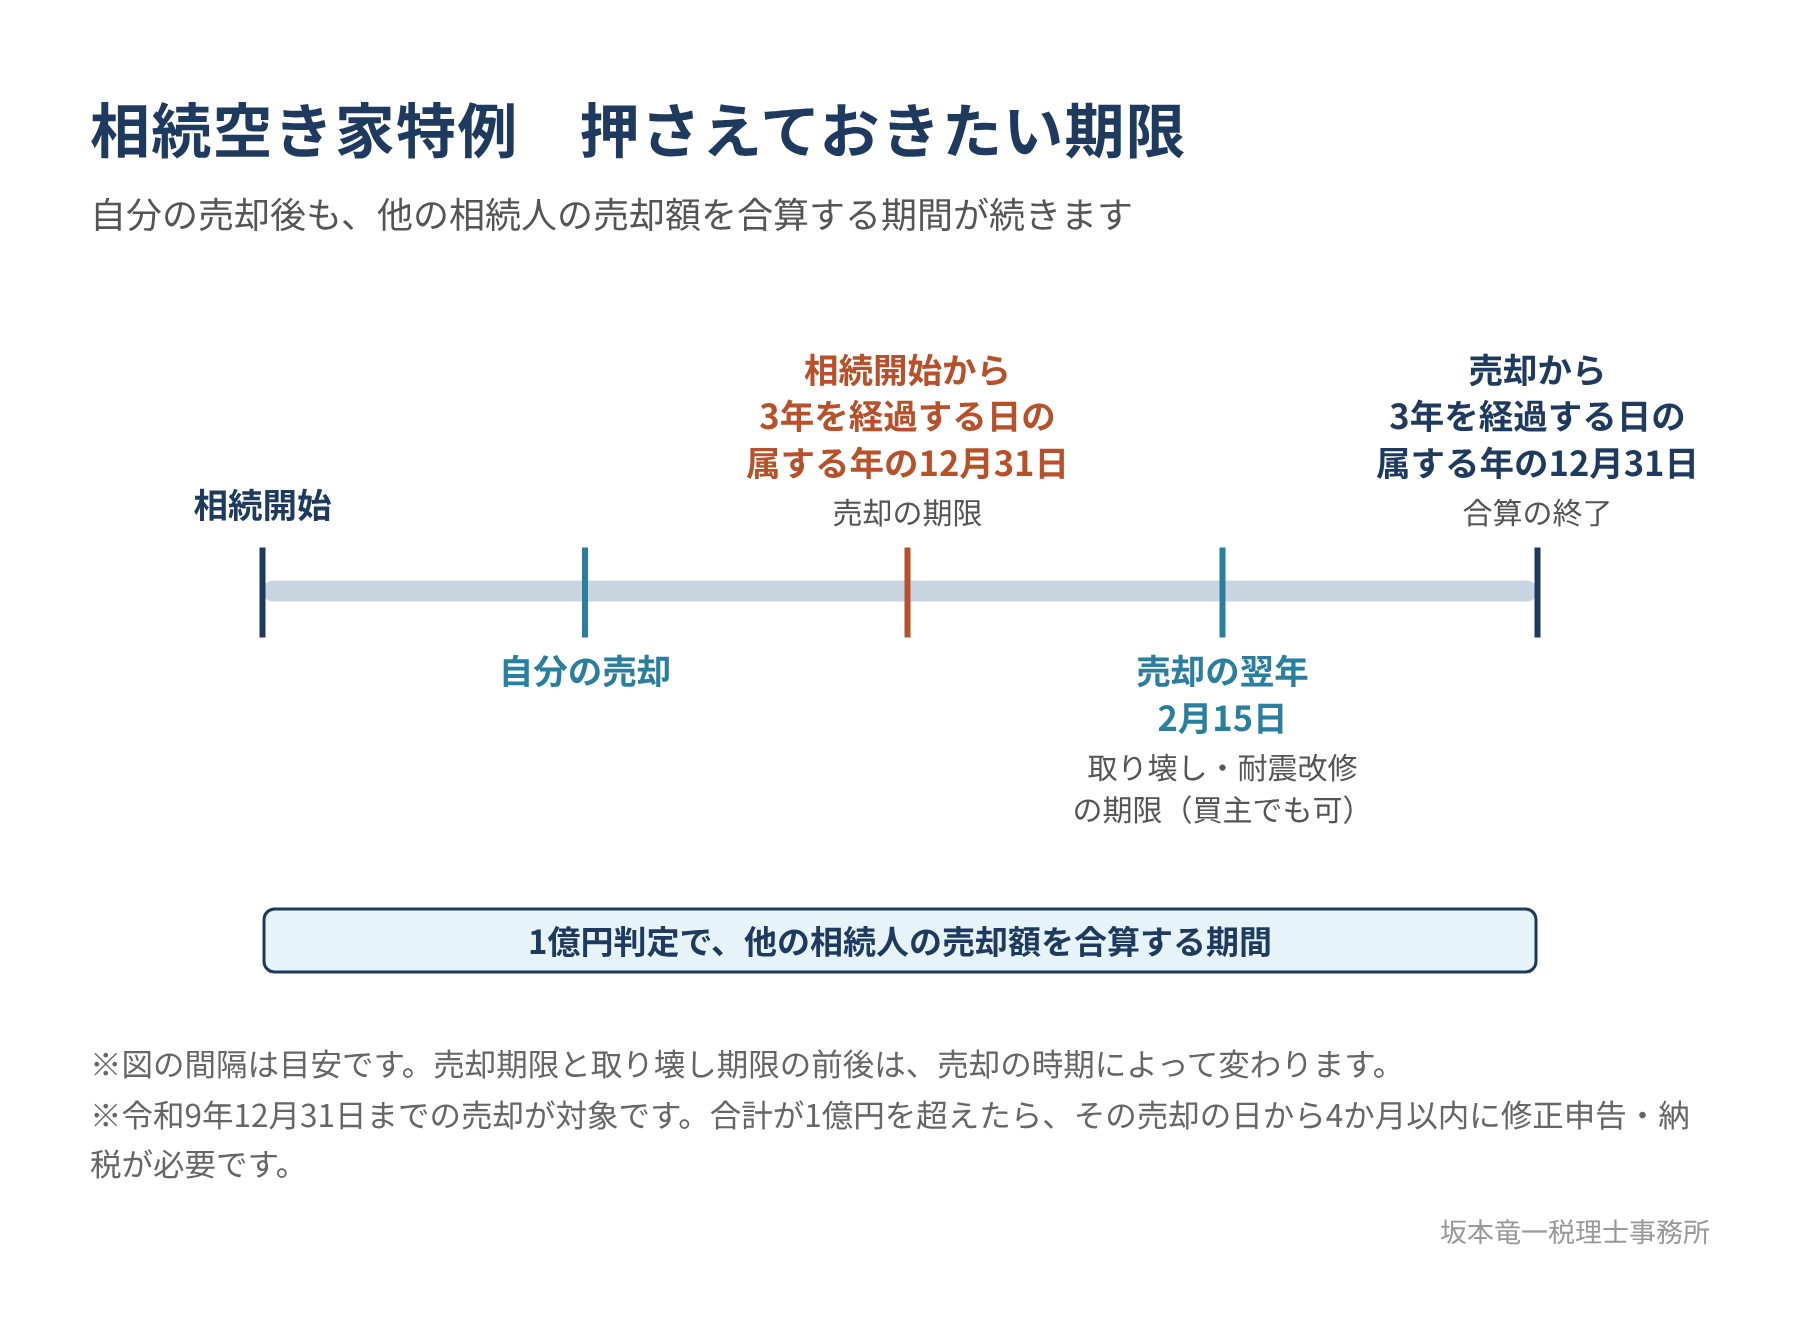
売却の期限は2つあります。相続開始の日から3年を経過する日の属する年の12月31日までに売却すること、そして現行制度では令和9年12月31日までの売却であることです。適用にあたっては、市区町村が発行する「被相続人居住用家屋等確認書」など一定の書類が必要です。
2 取り壊しか、耐震基準を満たすことが前提
この特例は、家屋を取り壊して敷地だけを売るか、家屋が現行の耐震基準を満たしていることが前提条件です。耐震基準の方は、耐震基準に適合していることの証明書が必要です。
以前は売主側が売却前に取り壊しや耐震改修をしておく必要がありましたが、令和6年1月1日以後の売却からは、売却の翌年2月15日までに買主が取り壊しか耐震改修をした場合でも適用できるようになりました。古い家をそのまま売る場合は、買主がどうするかを契約時に確認しておく必要があります。
3 1億円判定は「他の相続人の分も合算」
特例を使うには、売却代金が1億円以下であることが必要です。この判定で見落とされやすい点が3つあります。
- 他の相続人の売却額も合算する 同じ空き家とその敷地を取得した相続人が他にいる場合、その人の売却額も合わせて1億円以下でなければなりません。特例の適用を受けない相続人の売却額も含めます
- 売却後も一定期間、他の相続人の売却額を合算する 自分の売却の日から3年を経過する日の属する年の12月31日まで、他の相続人の売却額を合算し続けます。自分の売却後に合計が1億円を超えたら、その売却の日から4か月以内に修正申告と納税が必要です
- 贈与や低額譲渡は時価で判定する 安く譲った場合や贈与した場合は、時価で売却したものとみなして合算します。契約書上の金額だけでなく、実質的に売却代金に含めるべき金銭も含めて判定します
「自分は8,000万円で売ったから大丈夫」と思っていても、兄弟が残りの持分を売った時点で1億円を超えれば、遡って特例が使えなくなります。
4 共有で相続すると起きること
この特例の対象となる家屋と敷地は、1人で相続するのが理想的です。2人以上で相続すると共有になり、税理士としてはおすすめしにくい形ですが、相続した全員が特例の適用に前向きなら、それぞれが3,000万円(対象の家屋・敷地を相続などで取得した相続人が3人以上の場合は1人2,000万円)の控除を受けられるので、節税策としては有効です。
問題は、意見が合わない場合です。売却するかどうかで揉めたり、各人の売却のタイミングがずれたりすると、1億円判定や売却期限の関係で、誰も特例を使えなくなるリスクがあります。共有で相続するなら、売るのか、いつ売るのか、を可能な限り早い段階で相続人同士で話し合っておくことが必要です。
5 購入時の契約書がないと売却益が大きくなる
特例とは別の話ですが、相続した家の売却で税額が想定外に大きくなる原因として多いのが、親が家を買ったときの契約書が見つからないことです。
売却益は「売却金額-取得費(購入金額など)-売却費用」で計算します。取得費が分からない場合は、売却金額の5%を取得費として計算できます(概算取得費)。たとえば3,000万円で売却した場合は、税金の計算上、取得費が150万円になり、その分だけ売却益が大きくなります。
なるべく早めに、売買契約書や住宅ローンの資料、登記の記録などを探しておいてください。概算取得費は最後の手段と考えた方がよいです。
6 まとめ
適用前に確認したいこと
- 昭和56年5月以前の建築で、亡くなった方が一人で住んでいた家か。家屋と敷地の両方を相続などで取得しているか
- 相続から3年経過日の属する年の12月31日まで、かつ令和9年12月31日までに売却できるか
- 取り壊すか、耐震基準を満たすか(買主側の対応でも可)
- 他の相続人の売却額を合算して1億円以下か。売却後も一定期間は合算が続く
- 共有なら、売却の方針と時期を相続人全員で決めているか
- 購入時の契約書はあるか
相続空き家特例は、使えるかどうかで税額が数百万円単位で変わる一方、要件の確認を1つ飛ばすだけで使えなくなります。売却の話が出た段階で、家の建築年と登記、相続人の人数、売却の見込み額を持って一度ご相談いただくと、使える形で進めやすくなります。オンライン個別税務相談でお受けしています。
単発でのご相談をご希望の方へ
このページの内容をご自身の状況に当てはめて確認したい方は、オンライン個別税務相談(30分・6,000円)をご利用ください。契約は前提としません。
オンライン個別税務相談(30分)を予約する