黒字でも資金繰りが苦しい——「利益」という指標が隠す経営リスク
 坂本竜一税理士事務所
「今期は黒字でした」という報告を受けて安心していたのに、翌月の支払いが厳しくなった——今期は利益が大幅に伸びたのに資金繰りは苦しい——そんな経験はないでしょうか。
実は、利益と手元の現預金は別物です。この違いを理解しないまま経営判断を続けることは、見えにくいリスクをはらんでいます。
そこで、このコラムでは以下の3点を整理します。
- なぜ利益と現預金は乖離するのか
- 利益という指標を経営の軸に置くことの限界
- 内部留保がある=現預金があるではない理由
1 黒字でも資金繰りが苦しくなる理由
利益は「会計上のルール」に基づいて計算されます。商品やサービスの提供が完了した時点で売上(収益)を計上し、それに対応する原価・費用を差し引いた結果が利益です。
重要なのは、このルールが「お金が動いたタイミング」とは切り離されているという点です。
例えば——100万円の仕事を終えても、入金は翌月。仕入れ代金を先払いしても、原価に計上されるのは商品が売れたとき。こうした時間のズレが、利益と現預金の乖離を生み出します。
黒字倒産はなぜ起きるのか
黒字倒産とは、会計上の利益が出ているにもかかわらず手元の現預金が底をついて経営が行き詰まる状態です(中小企業基盤整備機構「黒字倒産とは」)。つまり、利益という指標が資金繰りの実態を反映していないことで起きる、構造的な問題といえます。
2 利益だけを見るときの限界
利益の数字を中心に経営判断をしていると、見えにくくなるリスクが3つあります。
① 資金繰りの実態を反映していない
② 数字に不確実性が残る
③ 意図的な操作が可能
① 資金繰りの実態を反映していない
たとえ利益が高水準でも、売掛金の回収が遅れていたり在庫が滞留していたりすると、資金繰りは苦しくなります。そのため、「利益は出ているから大丈夫」という判断が、実態からずれることがあります。資金繰り表やキャッシュフローを確認しないと、利益が出ていても運転資金が足りなくなることがあります。
② 数字に不確実性が残る
収益・費用の計上には、人の判断と作業が介在します。そのため、計上タイミングのズレ、漏れ、誤りが生じる可能性を完全には排除できません。たとえば、売上の計上漏れや費用の二重計上といったミスが、気づかれないまま利益の数字に影響することがあります。
③ 意図的な操作が可能なことへの注意
利益は、計上のタイミングや方法によって数字を動かせる面があります。したがって、取引先や与信先の財務を評価する際にも、利益の数字だけを信用することにはリスクがあります。
3 内部留保と現預金の違い
「うちは長年利益を積み上げてきたから安心」と思っていませんか。
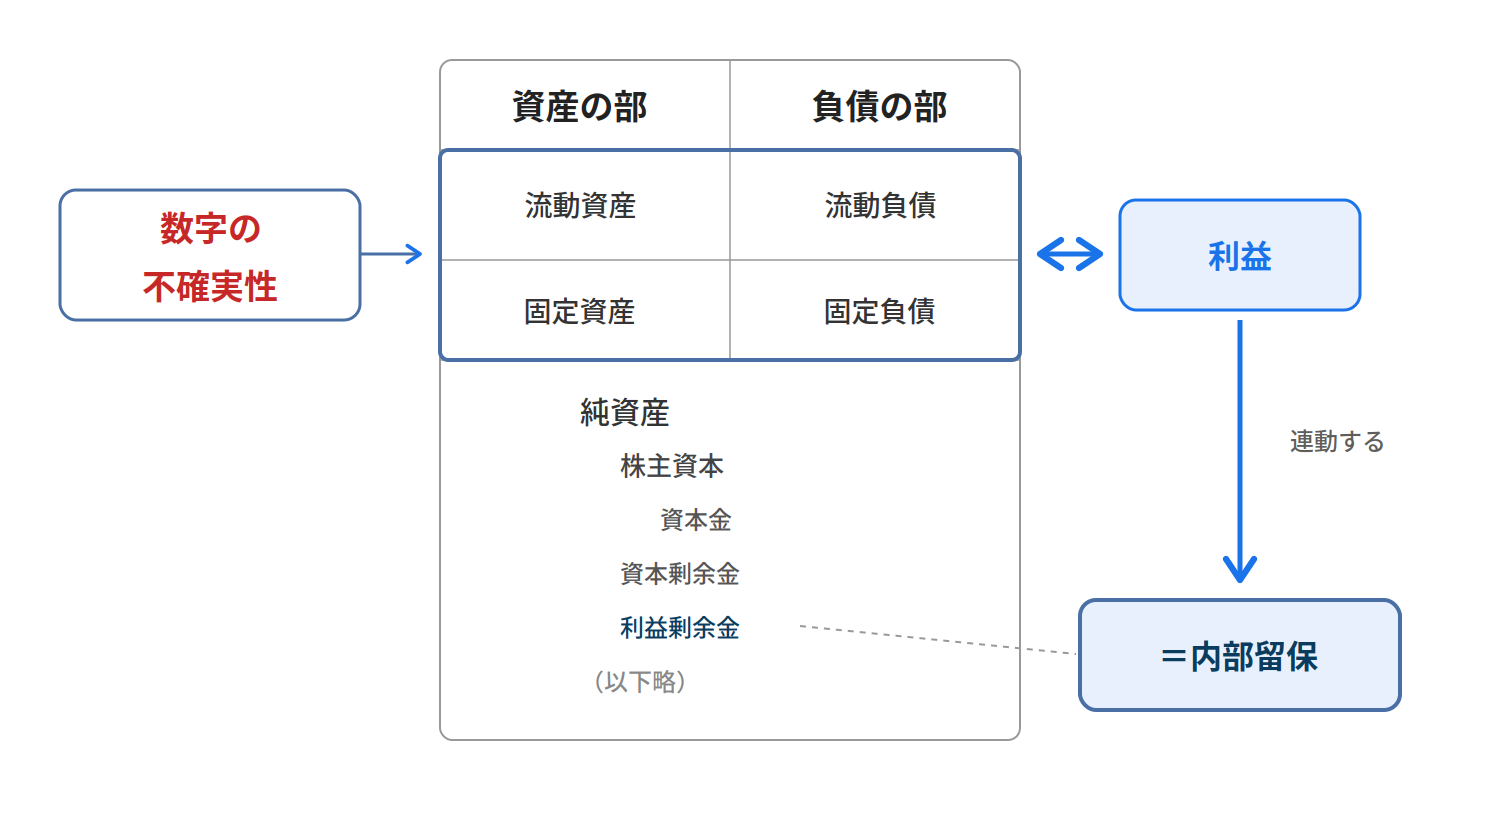
内部留保(貸借対照表の利益剰余金)は過去の利益の合計から配当等を差し引いた数字です。しかし、それがそのまま現預金として残っているわけではありません。
というのも、内部留保は様々な形に姿を変えているからです。
- 設備投資として固定資産に
- 在庫として倉庫に
- 売掛金として取引先に
- 稼働していない遊休資産として
こうした理由から、内部留保の数字と現預金の残高は大きくかけ離れることがあります。
内部留保の数字に潜む不確実性
さらに、内部留保は利益を積み上げたものですが、その利益の計算自体に誤りが含まれている可能性があります。資産・負債の残高に誤りがあれば、それに紐づく収益・費用にも誤りが生じ、積み上がった内部留保の数字も正確ではなくなります。
一方で現預金は、通帳や金庫を確認すれば正確な数字を把握できます。現預金は、誰でも確実に確認できる経営指標といえます。
4 現預金を軸にした経営判断
現預金は、資金繰りの実態を最も正確に示し、かつ誰でも確実に確認できる唯一の経営指標です。
そのため、「利益は出ているか」という問いに加えて「現預金の水準はどうか」「現預金はどう動いているか」を定期的に確認することが、経営リスクの早期発見につながります。
次回は、現預金の数字から経営の実態を読み解く具体的な分析手法についてご紹介します。
まとめ
利益と現預金は別物です。そのため、利益だけを頼りに経営判断をすると、資金繰りの悪化を見逃すことがあります。
内部留保の数字もまた、設備投資・在庫・売掛金・遊休資産などに形を変えており、現預金の水準とは無関係です。だからこそ、経営の安定には、現預金の動きを定期的に把握する習慣が不可欠です。
現預金の動きを継続して確認したい場合は、オンライン顧問サービスもあります。
単発でのご相談をご希望の方へ
このページの内容をご自身の状況に当てはめて確認したい方は、オンライン個別税務相談(30分・6,000円)をご利用ください。契約は前提としません。
オンライン個別税務相談(30分)を予約する