相続が発生したら、税金はいつまでに何をするか
放棄・準確定申告・相続税申告の順番
 坂本竜一税理士事務所
親族が亡くなったとき、税金に関わる手続きは主に3つあり、それぞれに期限があります。
- 相続するかどうかを決める(相続放棄は3か月以内)
- 亡くなった方の確定申告(準確定申告:4か月以内)
- 相続税の申告(10か月以内)
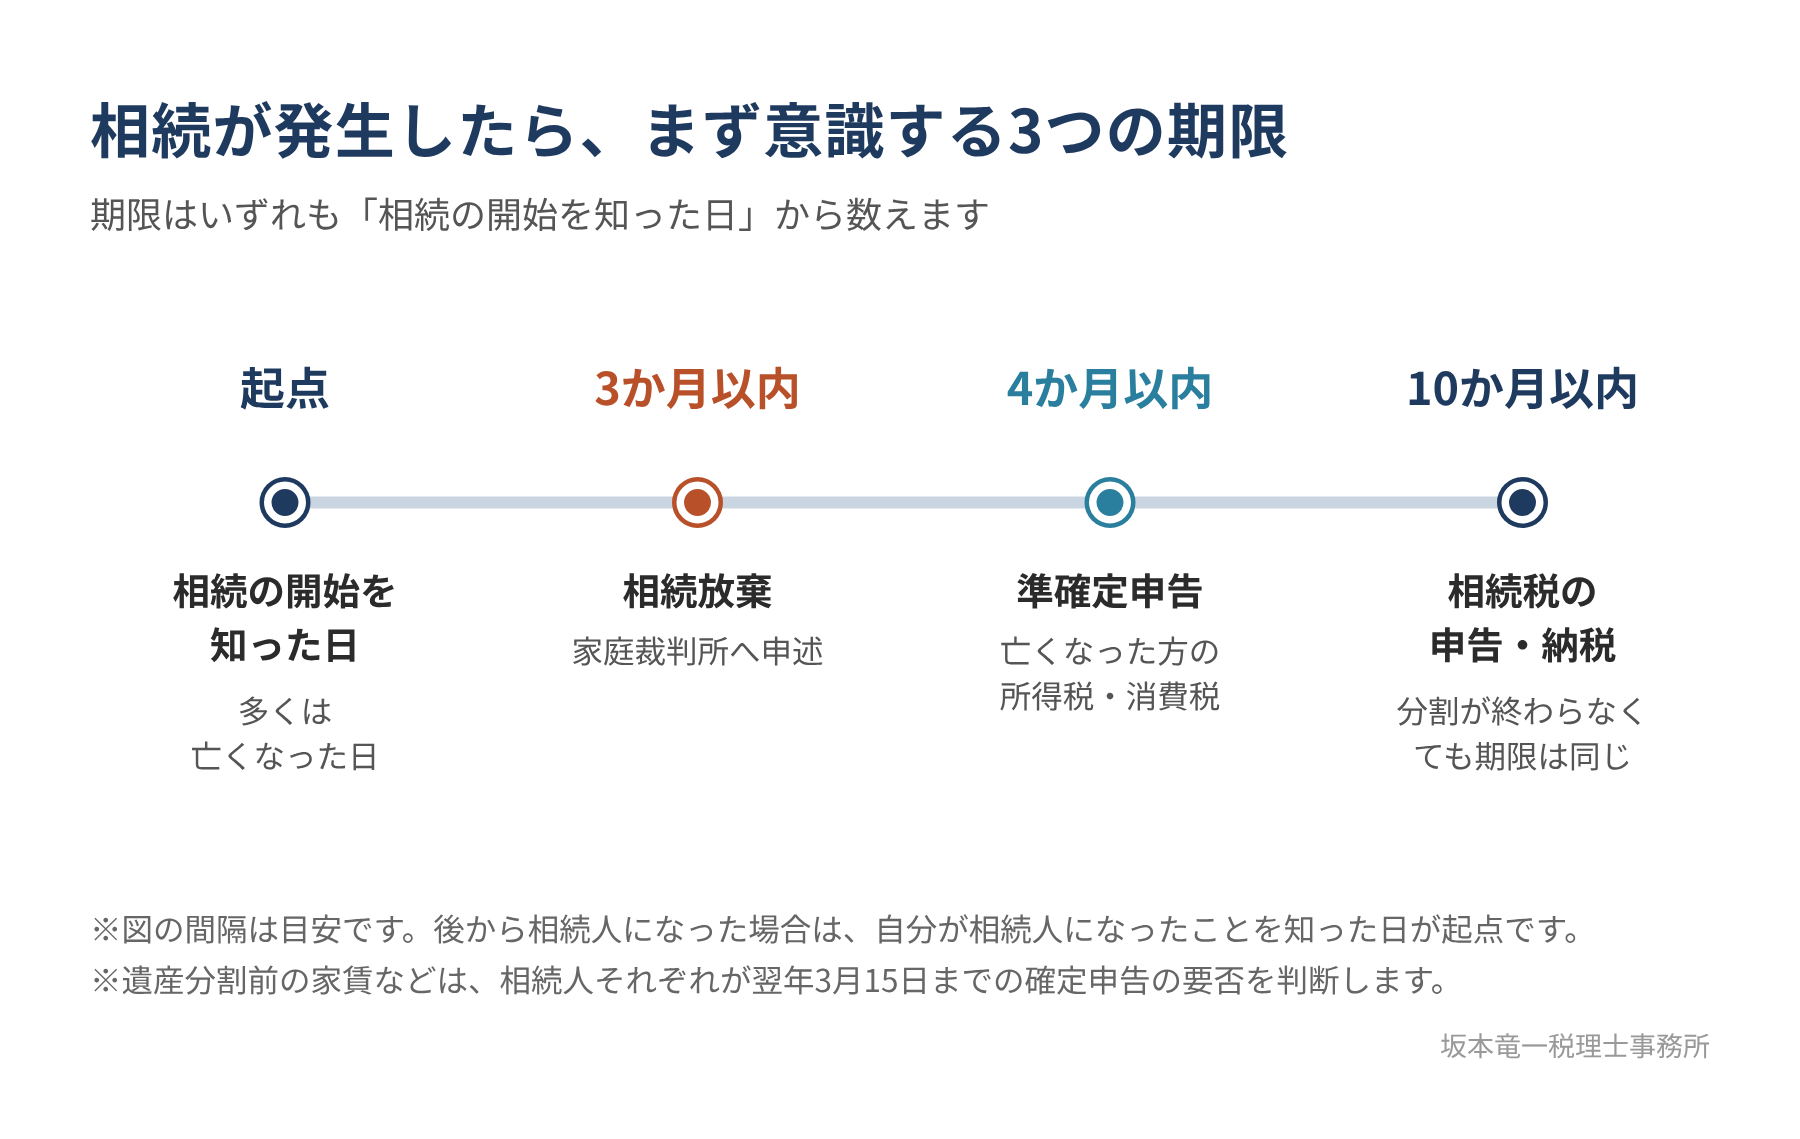
この順番には意味があります。相続放棄を検討している場合は、3か月という短い期限を先に意識する必要があります。このコラムでは、3つの手続きの期限と順番を整理します。何に相続税がかかるか(保険金・借金・生前贈与など)は、別のコラム「相続税の対象になるもの、ならないもの」にまとめています。
※本記事は令和8年9月時点の法令に基づいています。期限はいずれも「相続の開始があったことを知った日」を起点に数えます。多くの場合は亡くなった日です。ただし、先順位の方の相続放棄や死後認知などによって後から相続人になった場合は、自分が相続人になったことを知った日が起点になります。
このコラムでは以下の4点を整理します。
- 最初に決めるのは「相続するかどうか」(3か月)
- 亡くなった方の確定申告は4か月以内
- 相続税の申告は10か月以内
- 遺産分割が終わらない場合
1 最初に決めるのは「相続するかどうか」(3か月)
借金が多く、相続放棄を考えている場合は、放棄の手続きが最優先です。相続放棄は、相続の開始を知った日から3か月以内に家庭裁判所へ申述します。手続きは弁護士・司法書士の領域です。
放棄すれば相続人ではなくなるため、相続人として行う準確定申告は不要になります。ただし、生命保険金などの「みなし相続財産」を受け取る場合は、相続税の対象となり、申告が必要になることがあります。この点は別コラムで触れます。
次に、準確定申告と相続税申告の期限を見ていきます。
2 亡くなった方の確定申告は4か月以内(準確定申告)
亡くなった方の1月1日から亡くなった日までの所得について、相続の開始を知った日の翌日から4か月以内に確定申告をします。これを準確定申告といいます。申告するのは相続人です。
収入が給与だけで、勤務先が退職時の年末調整をしている場合は不要です。一方、次のような場合は必要になることが多く、期限が短いぶん見落とされやすい手続きです。
- 事業をしていた、アパートなどの不動産収入があった
- 亡くなる前に不動産や株式を売却していた
申告義務がない場合でも、医療費控除などによって税金の還付を受けられることがあります。還付を受けるための申告は、4か月を過ぎても行えます。
また、年の初めに前年分の確定申告をしないまま亡くなった場合は、前年分の確定申告も必要になることがあります。こちらの期限も、相続の開始を知った日の翌日から4か月以内です。
遺産分割までの家賃は、相続人それぞれの確定申告に
亡くなった方が不動産を貸していた場合、亡くなった日の翌日以後の家賃は、準確定申告ではなく相続人の所得になります。
相続人(包括受遺者を含みます)が2人以上いる場合、遺産分割が終わるまで、相続財産は相続人の共有の状態にあります。民法909条では遺産分割の効果は相続開始の時にさかのぼると定められていますが、判例では、遺産分割までの間に賃貸不動産から生じた家賃は、各相続人が相続分に応じて取得し、後で遺産分割がまとまってもその扱いは変わらないとされています。
このため、遺産分割が終わっていなくても、各相続人は、相続分に応じた家賃収入を自分の不動産所得として計算し、他の所得と合わせて確定申告の要否を判断する必要があります。
亡くなった方が消費税の課税事業者だった場合は注意
亡くなった方が消費税の課税事業者だった場合は、その方の消費税についても、相続の開始を知った日の翌日から4か月以内に申告・納付が必要です。また、相続人自身も消費税の納税義務者となる可能性があります。なお、住宅として貸しているアパートやマンションの家賃は消費税が非課税なので、ここで問題になるのは、店舗・事務所などの賃貸や、事業の売上です。
3 相続税の申告は10か月以内
相続税は、相続の開始を知った日の翌日から10か月以内に申告と納税をします。遺産の総額が基礎控除(3,000万円+600万円×法定相続人の数)以下であれば申告は不要ですが、生前贈与や保険金があると、思ったより基礎控除を超えやすくなります。
なお、小規模宅地等の特例や配偶者の税額軽減を使った結果として税額が0円になる場合でも、申告書の提出は必要です。「税額がないから申告もしなくてよい」とは限らない点に注意してください。
納税は原則として金銭で一括です。延納や物納という制度はありますが、ハードルは高く、実務では相続人の手持ち資金で納めるケースが大半です。この点は「相続税対策の前にやること」で整理しています。
4 遺産分割が終わらない場合
10か月以内に遺産分割協議がまとまらないこともあります。この場合、相続税法では、各相続人が法定相続分に従って財産を取得したものとみなして申告することになっています。申告期限までに申告と納税をすれば、分割が終わっていないことを理由に延滞税がかかることはありません。
ただし、未分割のままだと配偶者の税額軽減や小規模宅地等の特例が使えず、いったん高い税額で納めることになります。申告期限から3年以内に分割がまとまれば、その分割から4か月以内に更正の請求をして還付を受けられますが、一度揉めると長期化しがちです。
後の苦労を考えると、生前に公正証書遺言などを作ってもらうのが、家族にとって一番の備えかもしれません。
5 まとめ
期限の整理
- 3か月 相続放棄(家庭裁判所)
- 4か月 亡くなった方の確定申告(準確定申告)。前年分が未申告ならその分も。亡くなった方が消費税の課税事業者だった場合は、相続人の消費税にも注意
- 翌年3月15日 遺産分割前の家賃は、相続分に応じて相続人それぞれの不動産所得。確定申告の要否を判断
- 10か月 相続税の申告・納税。分割が終わらなくても期限は延びない
相続の手続きは、財産を分けることだけではありません。亡くなった方が事業をしていた、生前贈与や保険金がある、というだけでも、税理士が関わる場面は意外と多くあります。揉め事になれば弁護士の領域ですが、最初の一手で税金の段取りを確認しておくと、その後が進めやすくなります。
ご自身の場合に申告が必要かどうか、期限までに何を用意すればよいかは、オンライン個別税務相談でお受けしています。相続税申告・準確定申告をご依頼いただく場合の内容と料金は、相続税・贈与税に関するサービスをご覧ください。
単発でのご相談をご希望の方へ
このページの内容をご自身の状況に当てはめて確認したい方は、オンライン個別税務相談(30分・6,000円)をご利用ください。契約は前提としません。
オンライン個別税務相談(30分)を予約する