暦年贈与と相続時精算課税
110万円の基礎控除ができてからの選び方
 坂本竜一税理士事務所
親や祖父母から毎年贈与を受けている方、これから受ける予定の方にとって、令和6年(2024年)の改正は大きな変化でした。相続時精算課税に年110万円の基礎控除が新設され、一方で暦年贈与の「相続財産への加算」の期間は3年から7年へ延びました。
この改正で、短期的には相続時精算課税を選んだ方が有利になる場面が増えました。ただし、一度選ぶと戻れない制度です。どちらが合うかは、贈与する方の年齢や健康状態、贈与する財産の種類、受け取る人が相続人かどうかで変わります。
※本記事は令和8年9月時点の法令に基づいています。
このコラムでは以下の5点を整理します。
- 暦年贈与の110万円は最大7年分「加算する」
- 相続時精算課税の110万円は「加算しない」
- どちらが有利になりやすいか
- 選択の期限と、後戻りできないこと
- 「贈与したつもり」が贈与でない場合
1 暦年贈与の110万円は最大7年分「加算する」
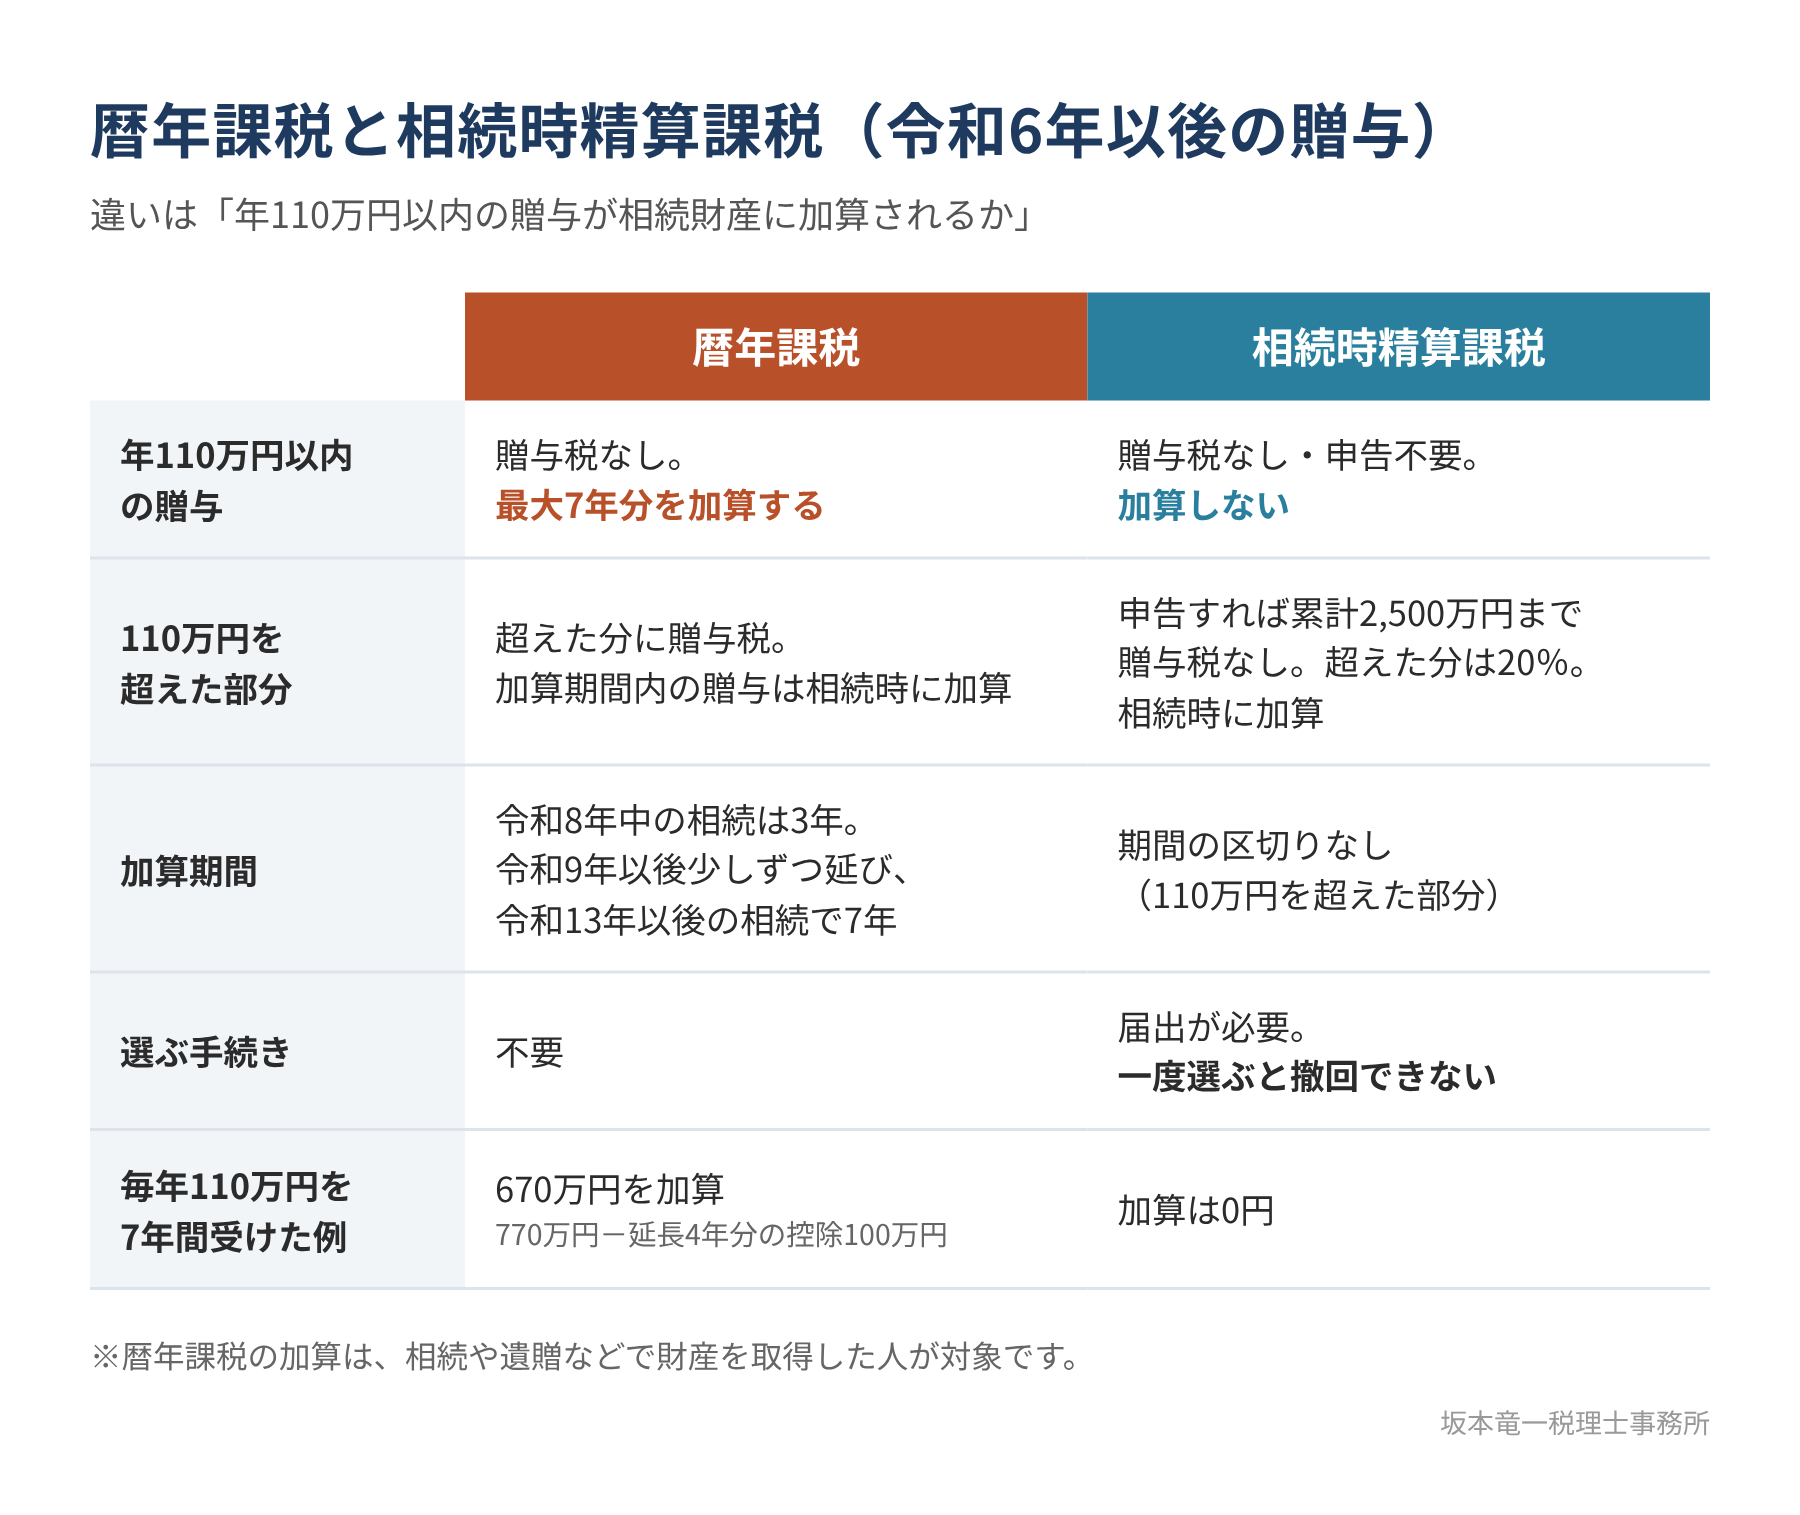
暦年課税では、1年間に受けた贈与の合計額が110万円以下なら、贈与税はかかりません。ただし、贈与した方が亡くなり、その方から相続や遺贈で財産を取得すると、相続開始前の一定期間内に受けた贈与は、110万円以内であっても相続財産に加算して相続税を計算します(生前贈与加算)。
この加算の期間は、令和6年の改正で3年から7年に延びました。ただし、延長は令和6年1月1日以後の贈与から適用されるため、すぐに7年になるわけではありません。令和8年中の相続なら、加算期間はこれまでどおり3年です。令和9年以後の相続から少しずつ延び、令和13年1月1日以後の相続で7年になります。
7年になった後で、毎年110万円を1人から受けていた場合を考えます。7年分の770万円から、延長された4年分について差し引ける100万円を除いた670万円が、相続財産に加算されます。
なお、この加算の対象になるのは、相続や遺贈で財産を取得した人です。相続人でない孫などが贈与を受けていても、贈与した方が亡くなったときに財産も経済的利益も受けていない場合は、加算の対象になりません。生命保険金の受取人になっているなど、みなし相続財産を受け取った場合は加算の対象になるので注意が必要です。
2 相続時精算課税の110万円は「加算しない」
相続時精算課税は、贈与する年の1月1日時点で60歳以上の父母・祖父母から、同じく1月1日時点で18歳以上の子・孫への贈与について選べる制度です。この制度を選んだ贈与は、贈与した方が亡くなったときに相続財産に加算して相続税を計算し、それまでに払った贈与税を精算します。
令和6年からは、これに年110万円の基礎控除が加わりました。この110万円以内の贈与は、贈与税がかからないうえに、相続財産にも加算されません。贈与税の申告も不要です。初めて選ぶ際の届出については、後で説明します。暦年贈与の110万円は最大7年分を「加算する」のに対し、精算課税の110万円は「加算しない」。ここが改正後の最大の違いです。
年110万円を超えた部分には、贈与する方1人につき累計2,500万円の特別控除があり、何年かに分けて使えます。2,500万円を超えた部分には、一律20%の贈与税がかかります。令和6年以後の贈与では、その年の贈与額から110万円を差し引いた金額を、2,500万円の特別控除に充てていきます。同じ年に父と母の両方から精算課税で贈与を受けた場合は、この110万円を贈与額の割合で按分します。基礎控除を超える場合は、特別控除で税額が0円になっても贈与税の申告が必要です。
先ほどの例で言えば、暦年贈与なら670万円が相続財産に加算されるところ、精算課税を選んでいれば加算される金額は0円です。
3 どちらが有利になりやすいか
一般論として、次のような場合は相続時精算課税が有利になりやすいです。
- 贈与する方が高齢、または病気などで余命が限られている(暦年贈与だと相続財産への加算の対象になりやすい)
- 年110万円以内の贈与を続けるつもりで、受け取る人が相続人である
- 将来値上がりしそうな財産を今のうちに移したい(精算課税では贈与時の価額で相続税を計算するため)
逆に、受け取る人が相続人でない孫で、贈与した方が亡くなっても財産も経済的利益も受けない場合は、暦年贈与なら加算の対象外なので、暦年贈与のままの方がよいこともあります。また、値下がりしそうな財産を精算課税で贈与すると、贈与時の高い価額で相続税がかかる点は不利です。
もう1つ念頭に置いておきたいのは、税制は毎年のように変わることです。短期的に見れば精算課税が有利でも、長期にわたって安心して使えるかは分かりません。節税だけでなく、贈与する方と受け取る方のライフプランを含めて考える必要があります。
4 選択の期限と、後戻りできないこと
相続時精算課税を使うには、相続時精算課税を選ぶ年の翌年2月1日から3月15日までに「相続時精算課税選択届出書」を税務署に提出します。この期限は贈与税の申告期限と同じで、間に合わないと、その年の贈与について精算課税は使えず、暦年贈与として扱われます。
そして、一度選ぶと撤回できません。その贈与者からの贈与は、以後ずっと精算課税で扱われ、暦年贈与には戻れません。「今年だけ試してみる」という使い方はできない制度です。
5 「贈与したつもり」が贈与でない場合
どちらの制度を選ぶにしても、その前提として「贈与が成立していること」が必要です。次のような場合は、贈与はなかったと判断されやすく、その財産は亡くなった方の相続財産に含まれます。
- 子や孫の名義の口座に振り込んでいるが、通帳や印鑑を親が管理し、本人は存在を知らない(いわゆる名義預金)
- 贈与契約書はあるが、贈与した財産を贈与者が使い続けている
贈与者が贈与後も財産を管理している場合、贈与の確定的な意思がないとして、贈与が否認された事例があります。贈与は、「あげる」「もらう」という双方の意思で成立します。そのうえで、受け取った人が自分で通帳や印鑑を管理し、自由に使える状態にあることが、贈与があったことの何よりの証拠になります。
6 まとめ
改正後の整理
- 暦年贈与の110万円 相続開始前の一定期間(最長7年)分は相続財産に加算される。亡くなったときに財産も経済的利益も受けない人は対象外
- 精算課税の110万円 相続財産に加算されず、贈与税の申告も不要。超えた分は、申告により累計2,500万円まで贈与税がかからないが、相続時には加算される。一度選ぶと撤回不可
- 選択の期限 贈与の翌年3月15日まで。過ぎると暦年贈与扱い
- 前提 贈与が成立していること。名義だけの移転は相続財産
どちらが合うかは、贈与する方の状況と受け取る方が相続人かどうか、財産の種類で変わります。ご自身のケースでの比較は、オンライン個別税務相談でお受けしています。贈与する方と受け取る方が一緒に参加していただいても構いません。贈与税申告書や相続時精算課税選択届出書の作成をご依頼いただく場合の料金は、相続税・贈与税に関するサービスに掲載しています。
単発でのご相談をご希望の方へ
このページの内容をご自身の状況に当てはめて確認したい方は、オンライン個別税務相談(30分・6,000円)をご利用ください。契約は前提としません。
オンライン個別税務相談(30分)を予約する