小規模宅地等の特例(自宅の敷地)が使えないケース
「使える前提」で進めていませんか
 坂本竜一税理士事務所
不動産を相続した場合の相続税対策でよく出てくるのが、小規模宅地等の特例です。自宅の敷地であれば330㎡まで評価額を80%減額できる、相続税では代表的な制度です。
ただ、世の中の相続税の話は「この特例が使える前提」で計算されていることが多く、実際には適用を受けられないケースが意外と多くあります。しかも、使えるかどうかを分ける要件の多くは、相続が起きた後では変えられません。
※本記事は令和8年9月時点の法令に基づいています。特例の概要はマイホーム相続・贈与の税金で触れているので、ここでは「使えないケース」に絞ります。また、事業用・貸付用の宅地は要件が異なるため、このコラムは自宅の敷地(特定居住用宅地等)に限ってお伝えします。
このコラムでは以下の3点を整理します。
- 特例が使えない主な4つのケース
- なぜ「相続が起きてからでは遅い」のか
- 使えなかった場合のプランも用意しておくこと
1 特例が使えない主な4つのケース
(1)同居していなかった子が相続する(家なき子の要件を満たさない)
自宅の敷地について特例を使えるのは、配偶者か、亡くなった方と同居していた親族です。同居していなかった子が相続する場合は、いわゆる「家なき子」の要件を満たす場合に限って使えます。
この要件は平成30年の改正で厳しくなりました。たとえば、「持ち家を親族に売って、その家に賃貸として住み続ける」といった形式的な対応では、要件を満たせません。
(2)申告期限までに売却した、転居した(保有・居住継続の要件)
配偶者が自宅の敷地を取得する場合は、その後に売却しても特例を使えます。一方、配偶者以外の親族が特例を使う場合は、相続税の申告期限までその宅地を持ち続ける必要があります。同居親族の場合は、居住も続ける必要があります。相続後すぐに売却したり、同居していた親族が申告期限前に転居したりすると、特例が使えなくなります。「相続したらすぐ売るつもり」の場合は、特例を前提にしない方が安全です。
(3)二世帯住宅が区分所有登記されている
二世帯住宅は、見た目では「同居」でも、登記の仕方によって特例が使えなくなることがあります。1階と2階を別々の区分所有建物として登記していると、親の居住部分と子の居住部分は別の建物として扱われ、子は同居親族とみなされません。建物全体を1つとして登記していれば問題は生じにくいのですが、建てたときの登記を後から変えるのは簡単ではありません。
(4)遺産分割が終わらないまま申告期限を迎えた
要件を満たしていても、申告期限までに遺産分割がまとまらず未分割のまま申告すると、いったん特例なしで納税することになります。申告期限から3年以内に分割がまとまれば、更正の請求で還付を受けられますが、その間は高い税額を立て替えている状態です。一度揉めると長期化しがちなので、生前に遺言書で誰が自宅を取得するかを決めておくことが、未分割によって特例が使えなくなる事態を避けるための、現実的な備えになります。
2 なぜ「相続が起きてからでは遅い」のか
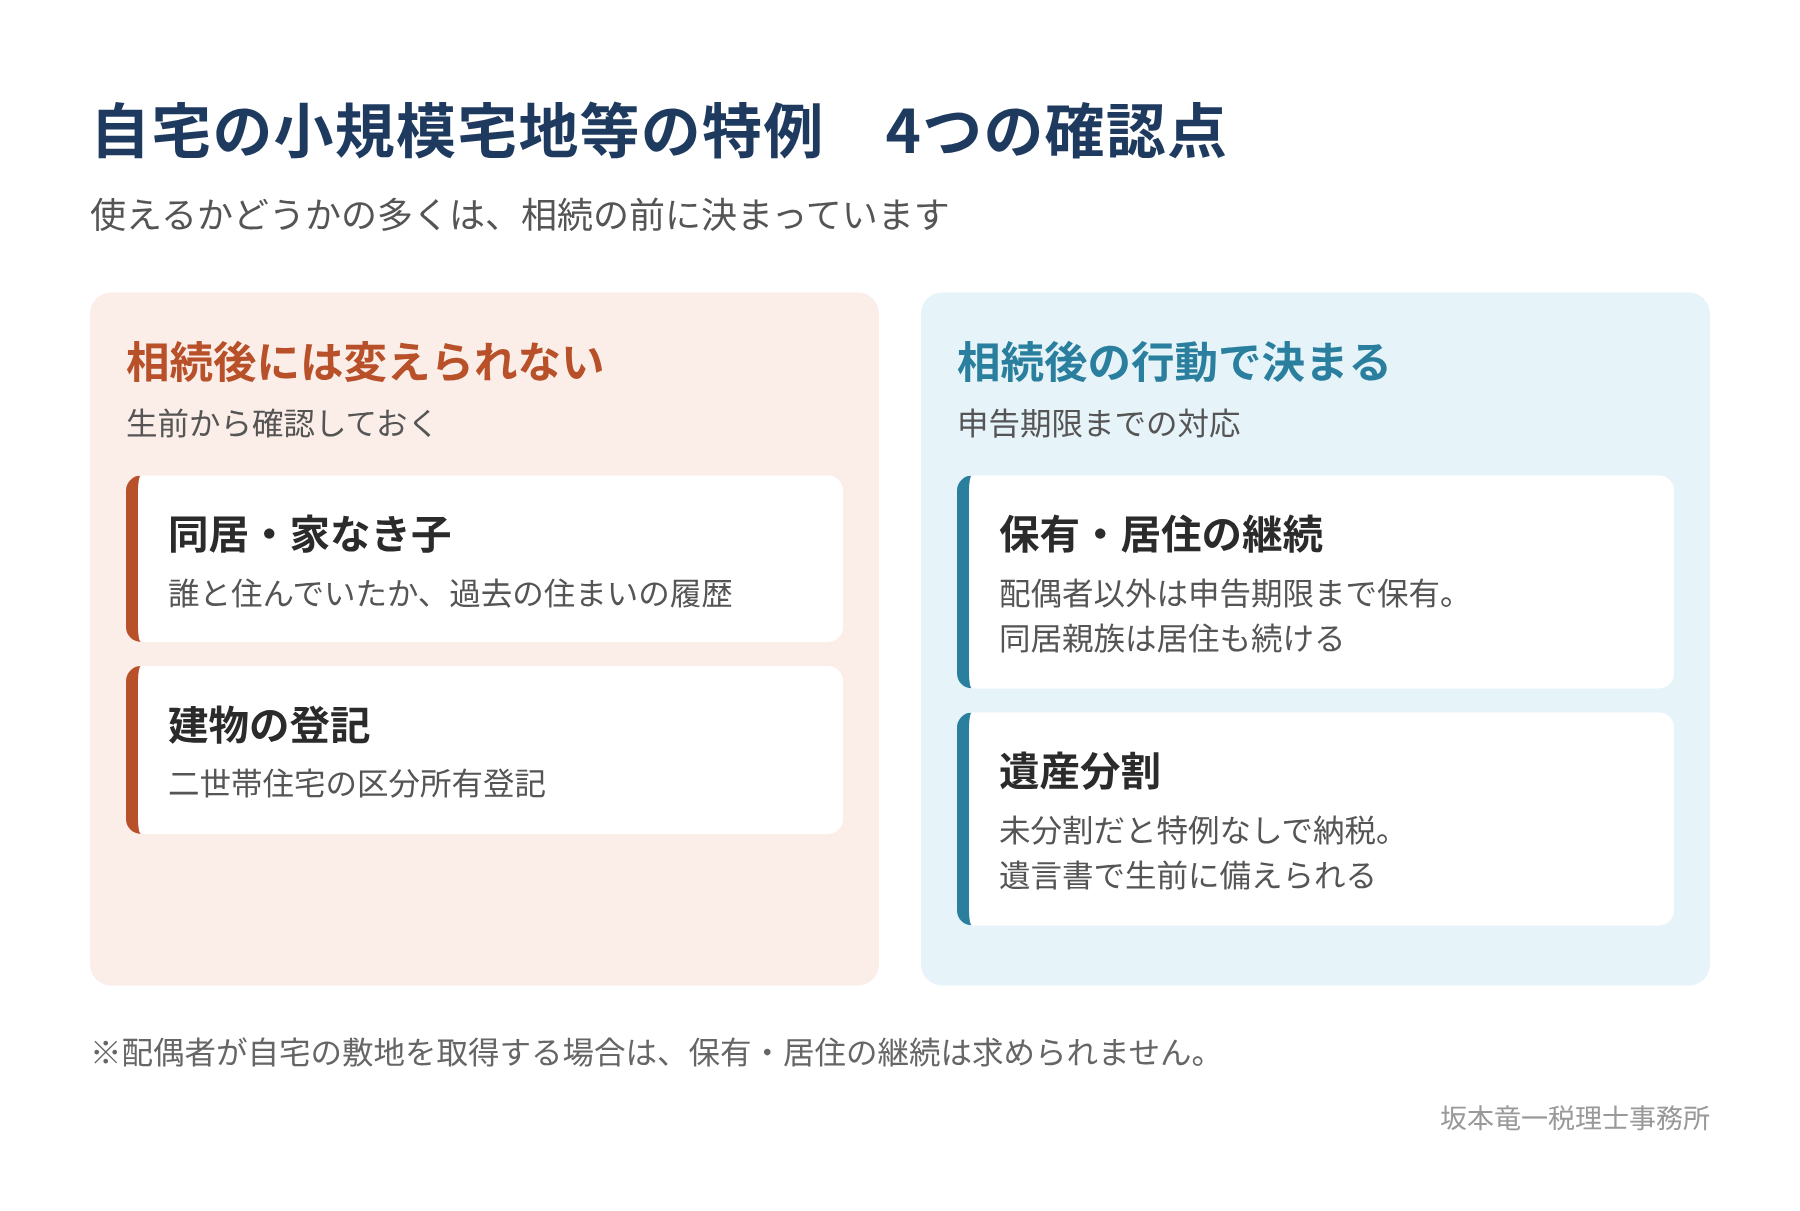
4つのケースを見ると分かるように、特例が使えるかどうかは、誰が住んでいるか、登記がどうなっているか、遺言があるか、といった事情で決まります。同居状況や過去の住まいの履歴など、相続が起きた後では変えられない要件があります。だからこそ、生前から確認しておくことが重要です。
マイホームの相続については、被相続人となる方の生前から、上記の点を意識しておく必要があります。二世帯住宅を建てる、子が持ち家を買う、といった節目は、特例の適否が変わるタイミングでもあります。
3 使えなかった場合のプランも用意しておく
相続対策を考える際は、「特例が使える前提」だけでなく、使えなかった場合の相続税額と納税資金も併せて検討しておくとよいと思います。80%減額の有無で税額は大きく変わるため、使えなかったときに納税資金が足りない、という事態を避けるためです。
納税資金の考え方については、「相続税対策の前にやること 節税より先に整える4つのこと」で整理しています。
4 まとめ
特例が使えない主なケース
- 同居していない子が相続し、家なき子の要件を満たさない
- 配偶者以外が取得し、申告期限までに売却した(同居親族は転居した)
- 二世帯住宅が区分所有登記されている
- 未分割のまま申告期限を迎えた
小規模宅地等の特例は、使えれば効果が大きい一方で、要件は細かく、相続後には直せないものがほとんどです。ご自身の家族構成や自宅の登記で特例が使えそうかどうかの確認は、オンライン個別税務相談でお受けしています。推定相続人の方もご一緒にどうぞ。
単発でのご相談をご希望の方へ
このページの内容をご自身の状況に当てはめて確認したい方は、オンライン個別税務相談(30分・6,000円)をご利用ください。契約は前提としません。
オンライン個別税務相談(30分)を予約する