相続税対策の前にやること 節税より先に整える4つのこと
 坂本竜一税理士事務所
相続税対策は、何のためにするのでしょうか。ご家族に財産を残すためだと思います。
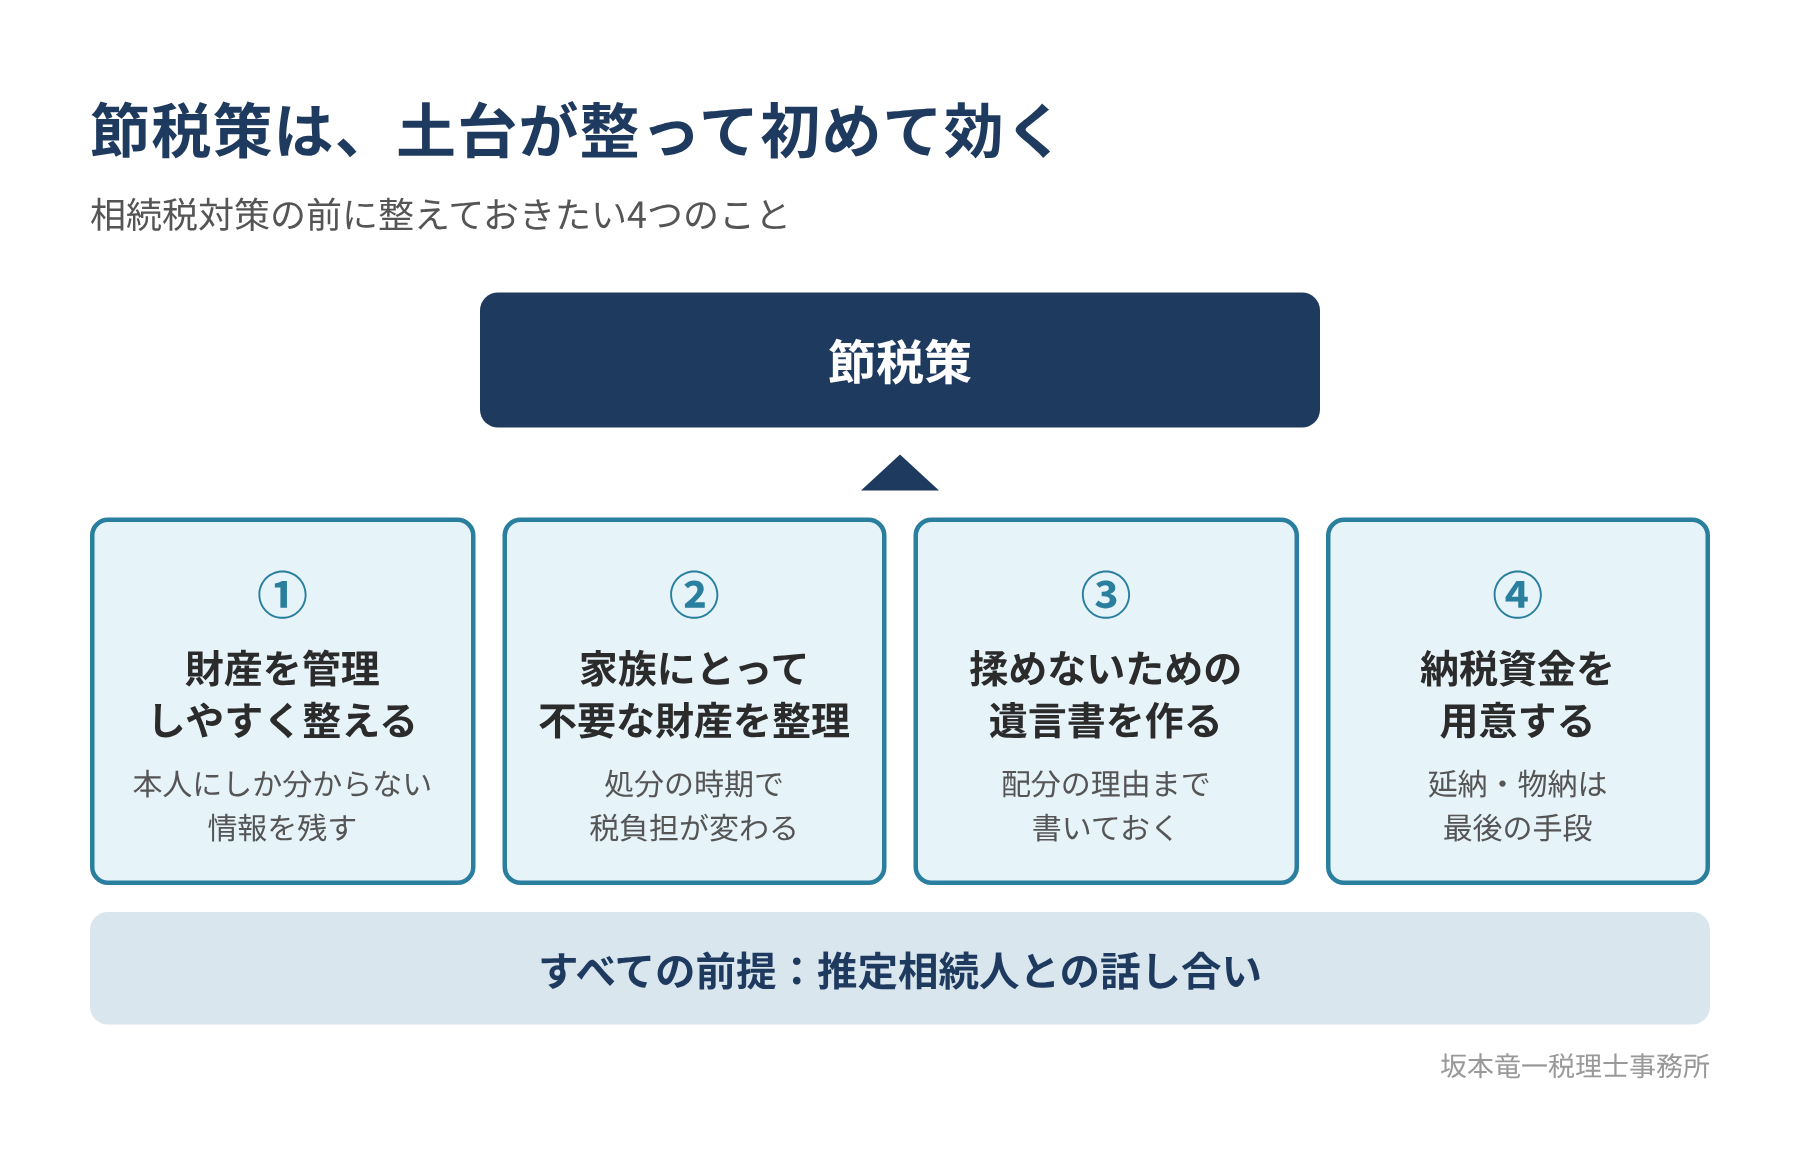
だとすれば、税制を使って税額を減らすことだけが対策ではありません。財産を管理しやすい形に整える、家族にとって不要な財産を整理する、揉めないための遺言書を作る、納税資金を用意する。この4つを先に整えておくことも、立派な相続税対策です。むしろ、この前提が整っていないと、せっかくの節税策が効かないこともあります。
※本記事は令和8年9月時点の法令に基づいています。
このコラムでは以下の5点を整理します。
- ①財産を管理しやすい形に整える
- ②家族にとって不要な財産を整理する
- ③揉めないための遺言書を作る
- ④納税資金を用意する
- 家族との話し合いが、すべての前提になること
1 財産を管理しやすい形に整える
相続が起きたとき、家族が最初に困るのは「何がどこにあるか分からない」ことです。財産の内容が分からなければ、相続税の申告も遺産分割も進みません。生前にできることは、意外と地味な作業です。
- 土地 隣地との境界確定(測量・境界確認書の作成)、接道義務を満たしていない土地の買い増しの検討。費用は生前に支払っておくと、その分だけ相続財産が減ります
- 金融資産(特にネット系) 通帳・契約書を一か所に集約し、金融機関と口座番号の一覧を作る
- 暗号資産などのデジタル遺産 利用している取引所・ウォレット、スマホのロック解除方法、秘密鍵などの「保管場所」を家族と共有する
- その他 保険の一覧(保険会社・証券番号・受取人)、貸金庫の内容物と開錠方法、賃貸物件の契約書と管理会社の連絡先、借入金の一覧と団信の有無
どれも「家族が自分で調べれば分かること」ではありません。本人にしか分からない情報を、本人が動けるうちに残しておくことが、最初の対策です。
2 家族にとって不要な財産を整理する
相続後に家族の負担になりやすい財産があります。
- 誰も引き継がない不動産 維持費・管理・固定資産税が重荷になります。相続人が場所も分からない、寄付もできない、という相談は珍しくありません
- 後継者がいない非上場会社の株式 議決権はあっても経営に関わらないため、配当が少なくなるおそれがあります
- 時価が大幅に上昇した暗号資産 相続税に加えて、相続人が売却したときに所得税もかかります
- 価値はあるが誰も欲しがらない宝石・貴金属・美術品
これらを処分するには売却コストや手間がかかり、含み益があれば所得税も発生します。ただ、生前に処分費用を支払ったり所得税を納めたりして相続財産を圧縮することで、相続税の減額が期待できます。「使わない財産を減らす」こと自体が対策になります。
アパートは「いつ手放すか」で税負担が変わる
アパートは収益資産の代表格で、節税策としても紹介されます。しかし、実際に経営を続けていくのは大変です。承継する人がいるのか、いる場合はどう分けるのか、誰も承継しないならいつ処分するのか。この判断を先送りにすると、処分のタイミングで税負担が大きく変わります。
- 相続前に売却 売却益にかかる所得税を本人が納めるので、その分だけ相続財産が減る
- 相続後に売却 相続税評価額で評価されるため相続税は抑えられるが、売却益の所得税は相続人の負担になり、相続財産からは引けない
どちらが有利かは個別の状況と売却時期しだいで、事前のシミュレーションも一筋縄ではいきません。だからこそ、家族で「誰が継ぐか」「いつ手放すか」を早めに話し合っておくことが大切です。
3 揉めないための遺言書を作る
相続で特に揉めやすい火種は、次のようなものです。
- 特定の相続人に高額の生前贈与をした(住宅資金・教育資金などの特別受益)
- 特定の相続人が高額な生命保険金を受け取った
- 贈与した時点より大幅に値上がりした資産(株・不動産など)
- 遺言書の内容が「本当に本人の意思だったのか」と疑われる
これらは遺留分や特別受益の問題に発展しやすく、金銭トラブルになりがちです。遺言書でできる対策としては、遺留分を計算したうえで配分を設計する、値上がりしそうな資産は余裕を持たせる、なぜその配分にしたのかの「理由」を付言事項に書いておく、といったことがあります。
遺言の形式は、自筆証書遺言と公正証書遺言が代表的です。自筆証書遺言は遺言執行者を指定してあれば効力を発揮しやすいですが、そうでない場合は心もとない面があります。費用はかかっても、確実性の高い公正証書遺言を選ぶ方が、残された家族の負担は小さくなります。
そして、遺言書だけに頼らず、生前に家族に想いを伝えておくと、より効果的です。本人の口から配分の考えを聞いていれば、「遺言書は本当に本人の意思だったのか」という、遺言の効力をめぐる争いを予防できるからです。
4 納税資金を用意する
相続税対策で重要なことの1つに、現預金を多く残すことがあります。納税資金だけでなく、葬式費用、債務の弁済、遺産分割での金額調整など、相続の直後には現金が必要な場面が続きます。現時点の想定だけでなく、ご本人の介護や病気にかかる費用、日々の生活費など、将来の事情の変化に備えて余裕を持っておきたいところです。
自社株の納税資金を会社に頼るリスク
オーナー経営者が亡くなり、自社株を相続した場合、納税資金の工面として「先代の死亡退職金を出す」「株を会社に買い取ってもらう」の2つがよく出ます。ただし、会社に資金がなければどちらもできませんし、無理に行えば資金繰りが行き詰まり、経営そのものが危うくなります。本来は、生前にオーナー個人の側で用意しておく話です。
その前に確認しておきたいのが、会社を継ぐ後継者がいるかどうかです。後継者がいなければ、自社株は相続人にとって「家族にとって不要な財産」(2で挙げた非上場会社の株式)になりがちです。その場合は、納税資金を考える以前に、生前に株式を処分することを検討しておく必要があります。
納税資金が用意できない場合
相続税を一括で納められない場合、延納(分割払い)や物納(現物での納付)という制度はあります。ただ、ハードルは想像以上に高いです。
- 延納 税務署の許可を得るには「金銭納付を困難とする理由書」の提出が必要です。相続財産だけでなく、相続人本人の預貯金・生活費・同一生計親族の収入まで示して、本当に一括で払えないことを証明します。原則として担保の提供が必要で、利子税もかかります
- 物納 延納でも納められない場合に限られます。「売れる状態」の財産でなければ受理されず、手放す財産は法律の優先順位で決まります。優良な資産を先に失うリスクもあります
- 銀行融資 担保提供や金利負担が必要で、こちらも簡単ではありません
順序としては、まず延納ができるかを相続人の固有財産も含めて判断し、それでも無理な場合に物納を検討する、という流れです。結局、相続人の持ち出しで納税せざるを得ないケースが大半です。節税も大切ですが、「いかに現金を事前に確保して、こうした手続きを避けるか」という準備の方が、実務では効いてきます。
5 家族との話し合いが、すべての前提になる
ここまでの4つに共通するのは、生前における推定相続人とのコミュニケーションです。節税策は、相続人の理解と協力があって初めて効果を発揮します。遺産分割が長期化すると、せっかくの節税が使えなくなることもありますし、相続人が「使うつもりのない財産」を相続して処分に困るケースも少なくありません。
仮に相続税の制度が変わっても、遺産分割はなくなりません。争族を避けたい方は、日ごろからご家族で財産の承継について話しておくのが理想です。
6 まとめ
節税の前に整える4つのこと
- ①財産を管理しやすい形に整える 本人にしか分からない情報を残す
- ②家族にとって不要な財産を整理する 処分の時期で税負担が変わる
- ③揉めないための遺言書を作る 配分の理由まで書く
- ④納税資金を用意する 延納・物納は最後の手段
私自身、母を病気で亡くしています。診断を受けた時点ではほとんど自覚症状がなく、その後は加速度的に症状が進みました。財産の整理や相続対策は、本人がまだ動けるうちに行うべきだと、身をもって感じています。
ご自身やご家族の財産について、何から手を付ければよいか整理したい場合は、オンライン個別税務相談でお受けしています。推定相続人の方もご一緒に参加いただけます。相続税の概算や生前贈与の影響額の試算をご希望の場合は、相続税・贈与税に関するサービスをご覧ください。
単発でのご相談をご希望の方へ
このページの内容をご自身の状況に当てはめて確認したい方は、オンライン個別税務相談(30分・6,000円)をご利用ください。契約は前提としません。
オンライン個別税務相談(30分)を予約する