交際費はどこまで認められるか 業務関連性と金額の考え方
 坂本竜一税理士事務所
プロ野球選手が料亭やクラブでの飲食代を必要経費として申告していたところ、東京国税局から約2億4,000万円の申告漏れを指摘された、という報道がありました
この話、野球選手だから関係ない、と思われるかもしれませんが、実は交際費(飲食費)をどこまで経費にできるかという論点は、経営者・個人事業主にとって身近なテーマです。
今回の報道を題材に、交際費が経費として認められるかどうかの考え方を整理します。
1 報道の「理由づけ」には違和感がある
報道では「収入を得るために直接必要な支出にあたらない」「野球に直接関係ない支出」という理由が伝えられていました。
しかし、所得税法37条1項は、経費にできる支出として次の2種類を挙げています。
- ①収入を得るために直接必要な支出(売上原価など)
- ②業務について生じた支出(販管費など)
報道の理由づけは①を根拠にしているように見えますが、飲食費は本来②の「交際費」に分類されるべき支出です。
報道の説明の仕方には違和感がありますが、これは報道の伝え方の問題です。
そのため、実際に問題となったのは金額の大きさだったと考えられます。
2 なぜ「業務について生じた費用」と認められにくいのか
指摘された2億4,000万円は、1年あたりに直すと約8,000万円です。
交際費としてはかなり大きな金額であり、指摘を受けるのも無理はないと考えられます。
理由は次の2つです。
(1)家事関連費のルール
個人事業主が支払う費用には、事業に関連するものとプライベートに関連するものが混在しやすい傾向があります。
そのため所得税法では、「家事上の経費その他一定の費用」を経費として認めないというルールがあります。
年間8,000万円という金額は、事業との関連性よりもプライベートの支出である可能性を強く疑わせます。
(2)法人の交際費上限が参考になる
中小企業(法人)の交際費は、租税特別措置法により年間800万円と、接待飲食費の50%相当額のいずれか大きい金額までしか経費にできません。
個人事業主にはこうした金額基準そのものはありませんが、一般的な中小企業でも交際費が年間800万円を超えることはあまりありません。
事業規模で比較しても、8,000万円という金額は大きすぎるといえます。
この2点から、今回指摘された交際費は「業務について生じた費用」とは認められにくく、プライベートの支出である可能性が高いと考えられます。
3 経営者・個人事業主が交際費を経費にするために
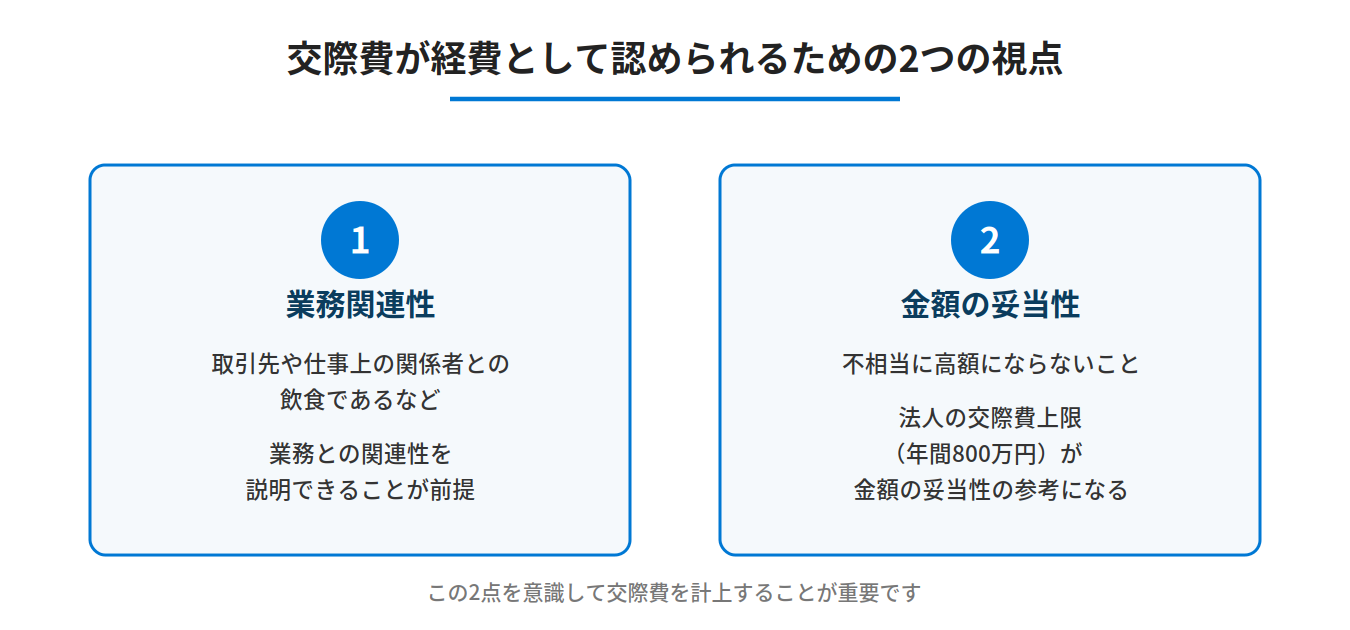
交際費を経費として計上する際は、次の2点を意識するとよいでしょう。
- ①業務上の関係者との交際費であること
取引先や仕事上の関係者との飲食であるなど、業務との関連性を説明できることが前提です。 - ②不相当に高額にならないこと
個人事業主には法人のような金額基準はありませんが、法人の交際費上限(年間800万円)は、金額の妥当性を考えるうえでの参考になります。
なお、法人の交際費上限の判定において、1人あたり1万円以下の社外関係者との飲食費は対象に含まれません。
ただし、これを含めて計算しても、年間800万円に達する会社はあまり多くないと思われます。
交際費に該当するかどうかの判断は、法人・個人事業主を問わず実際には難しい場面が少なくありません。
金額の大きな支出をした、あるいは予定している場合は、早めに税理士に相談することをおすすめします。
4 まとめ
交際費が「業務について生じた費用」として経費に認められるかどうかは、業務との関連性と金額の妥当性が重要なポイントになります。
特に個人事業主の場合、金額が大きくなるほど家事関連費とみなされやすくなるため、慎重な判断が求められます。
本稿をご覧になって不明点や疑問点がありましたら、お気軽にオンライン個別税務相談にてご相談ください。
人気のコラム
単発でのご相談をご希望の方へ
このページの内容をご自身の状況に当てはめて確認したい方は、オンライン個別税務相談(30分・6,000円)をご利用ください。契約は前提としません。
オンライン個別税務相談(30分)を予約する